Der Goldpreis steigt u.steigt

Eine Reise rund um die Welt, Erinnerungen kann uns keiner nehmen.

Gruß
Holger
 
Eine Reise rund um die Welt, Erinnerungen kann uns keiner nehmen.

Gruß
Holger

Hi, Mr coinsman, wait a minute, please:

Kein schlechter Gedanke.

Impliziert natürlich die Furcht, dass uns noch mehr genommen werden könne - als momentan schon ...

Doch soll es nicht nur eine Reise bleiben, dann gilt es schon gut abzuwägen und seine Schärflein in Sicherheit zu bringen ...
 
Werden wir einmal konkreter und ziehen ein Fallbeispiel durch:

Angenommen Person XY habe dreißig Jahre lang brav eine Lebensversicherung bespart und bekomme nun am Ende 100.000 Euro, die sie nicht zur Altersicherung vervespern müsste, sondern diese Summe sowohl sicher als auch rentabel anlegen wolle.

Was würden Sie dieser Person empfehlen?

Schlechtes Beispiel, da:

Wer eine 100.000 € schwere Lebensversicherung ausbezahlt bekommt, der hat halbwegs gut verdient und hat weitestgehend ausgesorgt.

Wer mühsam die notwendigen Prämien aufgebracht hat, kann nur einen Knall haben.

In beiden Fällen würde ich es auch vorschlagen:
Eine Reise rund um die Welt, Erinnerungen kann uns keiner nehmen.
:)
 
Schlechtes Beispiel, da:

Wer eine 100.000 € schwere Lebensversicherung ausbezahlt bekommt, der hat halbwegs gut verdient und hat weitestgehend ausgesorgt.

Wer mühsam die notwendigen Prämien aufgebracht hat, kann nur einen Knall haben.

In beiden Fällen würde ich es auch vorschlagen:

:)

Einspruch. Nicht so.
Die Monatsbelastung dürfte sich auf durchschnittlich 100 bis 150 Euro betragen haben, je nach Versicherung. Dies war insbesondere in den frühen Jahren ein deutlicher Real-Verzicht im Vergleich zu einer Person, die diese Ausgaben nicht gehabt hat und das Geld nicht gespart, sondern "verjubelt" hat.
Je nach Lebensverhältnissen war das keine unbeträchtliche monatliche Belastung/Sparsumme!
Und ob solche Lebensversicherten einen "Knall" haben, wage ich im Unterschied zu Raphael keinesfalls zu behaupten.
Bei Freiberuflern ist z.B. die Lebensversicherung ein sehr wichtiger Teil der Alterssicherung; bei Arbeitern und mittleren Staatsdienern ein notwendiges Plus gegen mäßige Alterseinkünfte ebenfalls.
Summa summarum ist die 100.000 Euro Lebensversicherung eine Tranche aus der Vergangenheit auf die Gegenwart.
(Soll heißen, dass der LV-Sparer ein zinseszinsverzinstes, wachsendes Sparplanguthaben auf ca. 100.000 Euro (einschl. Gewinnanteilen) in der Vergangenheit aufgebracht und eben auf diesen Gegenwert bis zum Auszahlungszeitpunkt verzichtet hat.)

Ich dachte wir sprechen hier nicht über den Fall, wie XY sein ehrlich erspartes Geld bekommen hat, sondern wie er es momentan investieren könne.
 
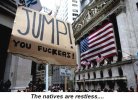
Zwischendurch, zur allgemeinen Erbauung, ein kurzes Schlaglicht von der Wallstreet, wo sich so langsam eine Dauer-Demonstration von wütenden Bürgern etabliert.

Gruß
9999
 

Anhänge

  • jumpWallers.jpg
    jumpWallers.jpg
    56 KB · Aufrufe: 212
@ Blechbatzen,

ich habe die Versicherungszeitreihen mal kurz überschlagen. 100,- Euro monatlich über 30 Jahre wäre eine durchschnittliche Verzinsung von etwa 6 % gewesen. Ich möchte stark bezweifeln, dass es Versicherungen gibt die tatsächlich über 30 Jahre eine entsprechende Nettorendite erwirtschaftet haben.

150,- Euro monatlich über 30 Jahre macht etwa 3,75 % Rendite und dürfte damit eher einem realistischen Wert entsprechen.

1978 150,- Euro sind noch gute 300,- DM etwa die Hälfte eines Bafög-Höchstsatzes.

2008 320,- Euro sind die Hälfte des Bafög Höchstsatzes von 643,- Euro heute.

Daraus ergibt sich, dass der Bäfög Satz im Mittel um etwa 2,6 % p.a. gestiegen ist. Nimmt man dieses Satz als niedrigstes Inflationsmaß hat die LV noch gut 1 % Nettoverzinzung gebracht. Garnicht schlecht, es war ja auch Risiko abgedeckt.

Dieses Vergangenheitsergebnis kann sicherlich heute so nicht wiederholt werden, ist jedenfalls meine Meinung.

Interessant wäre jetzt die gleiche Investitionsreihe mit monatlich 150,- Euro zum Goldpreis des Monatsende in Gramm Gold zu rechnen und zu schauen, was dann als Ergebnis rauskommt. Es gab auch schon vor 30 Jahren Goldsparpläne, wo man monatlich einen festen Betrag in Gramm Gold anlegen konnten. Zur Rechnung sind dann aber etwa 5 % Transaktionskosten abzuziehen.

Zurück zur 100.000,- Euro Frage. Der fiktive Kunde ist also heute mindestens 50 Jahre alt, höchstens sagen wir 65 Jahre und gerade in die Rente eingetreten, wobei man eher den älteren Bereich annehmen sollte, da vor 30 Jahren nicht viele 20 Jährige schon Beträge von 300,- DM monatlich sparen konnten. Die Gruppe der damals 35 jährigen kommt da eher in Betracht.

Wer über 30 Jahre konstant solche Summen nebenbei wegpacken konnte, dürfte heute neben seiner recht ordentlichen Rente auch bezahltes eigenbewohntes Wohnungseigentum besitzen. Seine statistische Restlebenserwartung beträgt mit etwas Glück noch 10 Jahre. Wieviel davon kann der betrachtete Durchschnittsmensch davon noch einigermaßen fit verbringen?
Vielleicht 5 ? Was wollte er schon immer und konnte es vorher nie machen aus Zeit und Geldgründen. Schöne Fernreisen, schickes Auto, Segelboot?

Wenn das sonstige Einkommen für das normale Leben reicht, ist meine Empfehlung jedes Jahr 20.000 plus Zinsen von dem Geld zu verprassen für das, was ihm noch Spaß macht.
Es zahlen ja eh die Erben, sollen sie ruhig bluten.

Den bis dahin verbleibenden Rest würde ich in Dingen anlegen, die wahrscheinlich keinen großen Wertverfall erleben werden. Davon mindestens 30-50 % in Edelmetall und den Rest maximal als Tagesgeld oder Bargeld in verschiedenen Währungen Euro, SFr, Yen.

Die Erzielung von Zinsen und/oder Spekulationsgewinnen sollte vor dem Sicherheitsgedanken im Hintergrund stehen.
 
Zwischendurch, zur allgemeinen Erbauung, ein kurzes Schlaglicht von der Wallstreet, wo sich so langsam eine Dauer-Demonstration von wütenden Bürgern etabliert.

Gruß
9999

Wenn es auch nicht einer gewissen Komik entbehrte, so kann ich doch die erbosten Bürger verstehen.

Die völlig überheblichen Banken(pleite)chefs und ihre servilen Kalfaktoren würde ich ebenfalls wie es die aufgebrachten Bürger fordern, persönlich zur Haftung gezogen und am liebsten im Gefängnis sehen, das sage ich mal unverblümt.

Wenn die Krise über der Bank oder dem Repräsentantenhaus zusammenbricht, abrauschen und auf den Golfplatz zu flüchten, solche stets und überall betontermaßen sowie selbsterkorenen leistungsgeilen Leistungsträger, braucht ein gebeuteltes Volk wahrlich nicht.
 
@Satang
Danke für Ihre Aufmerksamkeit und Ihre ausführliche Antwort, die, alle Achtung, auf einer gründlichen Recherche fußt.

Die Debeka hatte z.B. über Jahrzehnte eine Verzinsung der Einlagen von 7%, musste dann aber in den letzen 5-6 Jahren sukzessive Abstriche machen, leider, da der Zinseszinseffekt besonders in den Schlussjahren einer LV zum Tragen kommt.
Das von mir erwähnte Beispiel ist aber durchaus aus dem Leben gegriffen, wobei natürlich in 2002 die Währungsumstellung auf Euro kleine Rechenunschärfen mit sich trug. Diese LVs sind ja Aufbauversicherungen mit alle zwei Jahre steigenden Aufstockungen, so dass ich hier nur einen geschätzen Durchschnittswert angeben konnte, soweit dieser mir eben bekannt war. Soweit ich ersehen kann, liegt also meine Berechnung nicht völlig daneben, sondern ist durchaus realistisch.
Wobei ich noch einmal erwähnen möchte, dass die Umstände des Erwerbs der LV-Summe irrelevant sind, schließlich könnte es ebenso eine Erbschaft sein. Ebenso irrelevant ist imho wie gut oder schlecht situiert XY sei, ob mit oder ohne Wohneigentum usw.
Ich schilderte es lediglich um ein einigermaßen realistische Szenario zu entwerfen wie ein Otto-Normalverbraucher plötzlich in die Lage käme eine solche Summe investieren zu wollen.

Ein heute 60ig-Jähriger hat durchschnittlich noch knapp 20 Jahre Lebenserwartung; warum sollte ein solcher Torschlusspanik bekommen, und falls er schon, wie hier angenommen, "gut" verdienen würde, seine finanziellen Rücklagen verbraten?
Auf weitere Antworten auf die letzte Frage bin ich mal gespannt.

Aber ich gebe zu, dass Sie in Ihrer Antwort auf die Investitionsmöglichkeiten Ideen entwickelten, die mein Einverständnis haben, insbesondere was das Gold/Edelmetallinvest und das Tagesgeld angeht.
Imho bedarf es stets einer ausreichenden Restliquidität; das ist es ja gerade woran unsere Banken gerade knapsen.
:schaem:

P.S. Soll heißen 9% Liquiditäts-Mindestreserve haben sich als zu gering erwiesen.

P.P.S. Es ist eben ein Spagat. Falls die Währung in absehbarer Zeit den Bach runter ginge, wären selbst 80% Flucht in die Edelmetalle eigentlich noch zu wenig. Bin mal gespannt wie wir die Lage in ein paar Jahren sehen werden, wenn wir noch einmal Rückschau auf diese Potings nehmen könn(t)en.

Gruß
b
 
Blechbatzen,

wenn eine Versicherung 7 % auf die Einlagen zahlt und damit wirbt, heißt das noch lange nicht, dass die Rendite bezogen auf die Einzahlungen 7 % ist, denn vor der Einlage wird erst mal das Risiko, die Verwaltung und Provisionen bezahlt. Aber das sollte ja egal sein, ebenso wie andere Annahmen. Es zählen also auch Lottogewinn und Erbschaft.

Zu Deiner Frage. Ich habe angenommen, dass es sich um eigene Ersparnisse handelt, also um angesammelten eigenen Konsumverzicht. Ich sehe keinen Grund diesen zu verschenken/ zu vererben, wenn ich bereits anderen familiären Pflichten ausreichend nachgekommen bin.

Am Ende genau mit Null dazustehen, schaffen aber dann wohl nur ehrenhafte Bänker, die dann auch wirklich springen.
 
...
Ich habe angenommen, dass es sich um eigene Ersparnisse handelt, also um angesammelten eigenen Konsumverzicht. Ich sehe keinen Grund diesen zu verschenken/ zu vererben, wenn ich bereits anderen familiären Pflichten ausreichend nachgekommen bin.

Am Ende genau mit Null dazustehen, schaffen aber dann wohl nur ehrenhafte Bänker, die dann auch wirklich springen.

Die Summe war fiktiv. Alles andere stimmt, z.B. in meinem Fall: Pflichten reichlich erfüllt. Überreichlich sogar. :rolleyes:

Und wenn man kein solch "ehrenhafter Banker" je war oder sein will, dann kann man ja seinen Mitmenschen ausnahmsweise etwas Gutes tun.

Z.B. bin ich gerade dabei die Konzeption zu entwickeln wohin einmal meine ansehnliche paläontologische Sammlung kommen soll.
(Als ehemaliger Alt-68iger Studiosus habe ich noch immer unausrottbare Vorbehalte, dass der Staat letztlich alles zu verschlingen trachtet.)
Gut Ding will Weile haben. Gilt wahrscheinlich auch bei Investitionen; wobei in letzter Zeit zu einem glücklichen Händchen auch ein glückliches Timing gehört hat; wohl dem, der es hatte.

Gruß
b
 
Zurück
Oben