Ich glaube an kein überzogenes Krisenszenario! Wenn aber eine Krise nur halb so intensiv kommen würde, wie vom ängstlichsten befürchtet, dann sitz Du auf Deinen nicht erhaltenen Pensionsansprüchen. Ob das nun besser ist. Die Währung der Schweiz ist mit dem Beitritt zum IWF und der Weltbank und den unerklärlichen Goldverkäufen im Anschluss, im gleichen Masse gefährdet!
App installieren
So wird die App in iOS installiert
Folge dem Video um zu sehen, wie unsere Website als Web-App auf dem Startbildschirm installiert werden kann.
Anmerkung: Diese Funktion ist in einigen Browsern möglicherweise nicht verfügbar.
Du verwendest einen veralteten Browser. Es ist möglich, dass diese oder andere Websites nicht korrekt angezeigt werden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
Du solltest ein Upgrade durchführen oder einen alternativen Browser verwenden.
Der Goldpreis steigt u.steigt
- Ersteller Goldnase
- Erstellt am


Ich seid echt besessen von dieser Idee "Bald gibt es Crash, Hyperinflation, Notstandszenario".
Ihr könnt ja machen was ihr wollt, ich hoffe aber mal für mich euch, es kommt nicht so weit. Denn ich glaube, ihr macht euch von so einer Situation ein falsches Bild - selbst wenn man dann ein bisschen Gold hat, ist das sicher in keiner Hinsicht ein Zuckerschlecken - denn das wird dann schneller als man denkt aufgebraucht sein.
Ich zahle derweil Geld in die Schweizer "Säule 3a" ein, das sehe ich so lange nicht, bis ich ins Pensionsalter gehe, dafür wird dieser Betrag (bis ca. CHF 6500.- jährlich) von meinen Steuern komplett ausgenommen. Ok, die Zinsen sind nicht der Hit: 2,25% - aber mit den Steuern zusammen kommt da ein Teil der Altersvorsorge günstig zusammen.
Ich verlasse mich natürlich auch nicht auf solche Dinge allein. Daher habe ich auch Gold und Silber. Aber nur auf dieses Pferd zu setzen... da muss man schon meiner Meinung nach schon etwas abgedreht seinDenn wenn es nicht zu eurem Zielszenario kommt - hockt ihr dann auf ein bisschen Edelmetallen, die dann vermutlich nicht sehr weit reichen.
Gruss,
jeggy
@Jeggy: daß eine Super-Rezession (haben wir in Deutschland schon seit etwa 2000) ein Zuckerschlecken ist, das hat niemand behauptet. Daß es in deren weiteren Verlauf (Weltwirtschaftskrise, Finanzkrise, ggf. Währungscrash mit Bankenschließungen) einfacher / lustiger / schöner wird, wenn man nur Edelmetall besitzt, daran glaubt wohl auch niemand. Klar: mit ein paar Goldstücken kommt man so weit nicht. Klar auch: Für Bankguthaben (bei geschlossenen Banken) oder Papiergeld in der Hyperinflation, da wird es garnichts geben. Absolut NICHTS.
Und um die Sache mal auf den Punkt zu bringen:
Kommt es hart auf Hart, dann nicht deswegen, weil ein paar "Münzenspinner" Gold und Silber gekauft haben, sondern weil korrupte Politiker und Manager weltweit Geldwertstabilität zerstört haben und es zugelassen haben, daß die falschen Leute Kredite bekamen, bei denen bereits bie Vertragsschluss erkennbar gewesen ist, daß diese nicht ohne immer weitere und höhere Kreditaufnahme (Aufschuldung) zurückgezahlt und verzinst werden konnten. Und dazu zähle ich beispielsweise auch deutsche und amerikanische Staatsanleihen.
Nicht die, die sich vor einer Katastrophe schützen möchten haben die Schuld, sondern die, die diese Katastrophe verursacht haben.
Alles in GOLD anlegen und auf den Crash warten, das ist Ideotie. Ich halte mich nicht für einen Idioten. Und ich sehne auch keinen Crash herbei. Der kommt so oder so. Nur: je ehr der kommt, desto weniger schlimm wird er werden. Insofern bin ich sehr dafür, möglichst schnell reinen Tisch zu machen und dafür, den Menschen reinen Wein einzuschenken.
Du sagts, Du zahlst jedes Jahr 6.500 ein. Zu 2,25 Prozent per Anno. Steuerfrei. Wieviel bei 2 Prozent Wachstum und 10 Prozent Geldmengenwachstum aller Voraussicht nach aus 6.500 in 20 Jahren geworden sind, 1.988 nach heuitiger Kaufkraft, dürfte Dir klar sein. Wahrscheinlich ist es deutlich weniger, weil sich die Geldmengenzuwächse de rletzten 10 bis 20 Jahre nun erst langsam bis zu den Verbraucherpreisen durchzufressen beginnen....
Meine Meinung: Mit einem guten Immobilienfonds oder (mittelfristig) mit einer Eigentumswohnung würdest Du besser fahren. Ebenso mit Liquidität und Akkumulation von qualitativ hochwertigen, weil substanzhaltigen Aktien wie Nestle, Holcim usw. im Börsencrash. Steuervorteil hin oder her..... Das kannste knicken. Sorry: aber 2,25 Prozent in FIAT, das hört sich für mich in Anbetracht der Geldmengenzuwächse ziemlich abgedreht an. Das ist nämlich eine Wette darauf, daß es für sehr, sehr lange Zeit zu keinem Crash des Welt-Finanzsystems kommen wird.... ....und mit 6.500 per Anno ist das eine sehr, sehr hohe Wette. So kann man das auch sehen. Und die Langfristigkeit in Verbindung mit der EINMALIGKEIT des Steuervorteils für jede Einzahlung, die kann Dir das Genick dabei brechen. Gäbe es das Geld nach drei Jahren Wartezeit bar auf die Kralle - ich wär mit dabei, keine Frage

Apropos Steuervorteil:
immer wieder hört man, daß besonders Politiker privat in GOLD investieren. Warum wohl? Selbst Greenspan, der Ex-FED-Boss ist erklärter Goldanhänger. Seltsam. Und dann noch das: Gold ist das einzige Metall, daß man umsatzsteuerfrei erwerben kann. Warum wird GOLD gegenüber beispielsweise dem Hausbau / Wohnungsbau mit 19 Prozent subventioniert?.
Warum sind Münzen und Kunstgegenstände und ach GOLD von der ABGELTUNGSSTEUER AUSGENOMMEN? Nach 12 Monaten ist jeder Profit steuerfrei.
Vielleicht, weil gewisse, für die zukünftige Situation (mit)vernantwortliche Politiker / Manager und sonstige, gut informierte Bonzen ungern teilen?

jeggy
********
- Registriert
- 25.01.2004
- Beiträge
- 7.927
- Reaktionspunkte
- 354
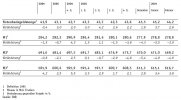
Das aktuelle Geldmengenwachstum in der Schweiz liegt bei etwa 3,5%. (Anhang)
Die Teuerungsrate liegt aktuell bei etwa 0,5% p.a.
...aber meiner Meinung nach wird hier (und auch sonst bei den "Crash-Experten") die Rolle des Geldmengenwachstums allein ziemlich überbewertet. Was wäre denn die Alternative zur Geldmengenerhöhung gewesen, und was wären die Auswirkungen? Sicher könnt ihr das schlüssig beantworten
Wenn ich CHF 6500,- nicht versteuern muss, spare ich etwa CHF 650,- an Steuern, die ich nicht bezahlen muss. Das sind 10%. Klar ist das einmalig für genau dieses Geld - aber dafür sofort und jedes Jahr aufs Neue. Das Säule-3a-Geld kann ich übrigens für Immobilienfinanzierungen verwenden - entweder als Sicherheit oder anders - bei vorzeitiger Auszahlung wird hier jedoch die Steuer dann doch fällig. Wer das nicht nutzt, verschenkt Steuerersparnis. Das muss man woanders erst mal wieder hereinholen.
Die Zinsen sind derzeit natürlich besch...eiden. Aber das wird sich ja in nächster Zeit vermutlich wieder ändern.
Gruss,
jeggy
Die Teuerungsrate liegt aktuell bei etwa 0,5% p.a.
...aber meiner Meinung nach wird hier (und auch sonst bei den "Crash-Experten") die Rolle des Geldmengenwachstums allein ziemlich überbewertet. Was wäre denn die Alternative zur Geldmengenerhöhung gewesen, und was wären die Auswirkungen? Sicher könnt ihr das schlüssig beantworten
Wenn ich CHF 6500,- nicht versteuern muss, spare ich etwa CHF 650,- an Steuern, die ich nicht bezahlen muss. Das sind 10%. Klar ist das einmalig für genau dieses Geld - aber dafür sofort und jedes Jahr aufs Neue. Das Säule-3a-Geld kann ich übrigens für Immobilienfinanzierungen verwenden - entweder als Sicherheit oder anders - bei vorzeitiger Auszahlung wird hier jedoch die Steuer dann doch fällig. Wer das nicht nutzt, verschenkt Steuerersparnis. Das muss man woanders erst mal wieder hereinholen.
Die Zinsen sind derzeit natürlich besch...eiden. Aber das wird sich ja in nächster Zeit vermutlich wieder ändern.
Gruss,
jeggy
Anhänge

So etwas gibt es aber nicht nur in der Schweiz.
Wenn ich so etwas in Deutschland mit Riesterrente oder mit einer Pensionskasse mache, habe ich einen ähnlichen Effekt.
Bei der Pensionskasse ist nur der Unterschied, dass dies der Arbeitgeber vom Lohn abziehen und überweisen muss. Aber das ist ja letztendlich egal.
Wenn ich so etwas in Deutschland mit Riesterrente oder mit einer Pensionskasse mache, habe ich einen ähnlichen Effekt.
Bei der Pensionskasse ist nur der Unterschied, dass dies der Arbeitgeber vom Lohn abziehen und überweisen muss. Aber das ist ja letztendlich egal.
jeggy
********
- Registriert
- 25.01.2004
- Beiträge
- 7.927
- Reaktionspunkte
- 354
@alfons
ja, das kenne ich auch von Deutschland. Hier in der Schweiz kann ich bis zum Jahresende warten, und dann (bis zum Grenzbetrag) so viel einzahlen wie ich möchte. Bei Eintritt ins Rentenalter wird der Betrag vollständig ausbezahlt. Gestaffelt ausbezahlt kann man da dann die Steuerersparnis zum Grossteil erhalten. (Diese Sparform wird sowieso zu einem niedrigen Spezialsatz besteuert)
Hauptproblem an der Riesterrente:
ja, das kenne ich auch von Deutschland. Hier in der Schweiz kann ich bis zum Jahresende warten, und dann (bis zum Grenzbetrag) so viel einzahlen wie ich möchte. Bei Eintritt ins Rentenalter wird der Betrag vollständig ausbezahlt. Gestaffelt ausbezahlt kann man da dann die Steuerersparnis zum Grossteil erhalten. (Diese Sparform wird sowieso zu einem niedrigen Spezialsatz besteuert)
Hauptproblem an der Riesterrente:
Klar, durch den Zuschuss wird Vorteil gewährt, aber der ist hinterher eventuell dadurch wieder weg...Die Leistungen aus einer Riester-Rente sind in der Auszahlungsphase voll einkommensteuerpflichtig (nachgelagerte Besteuerung).
Zuletzt bearbeitet:
Das aktuelle Geldmengenwachstum in der Schweiz liegt bei etwa 3,5%. (Anhang)
Die Teuerungsrate liegt aktuell bei etwa 0,5% p.a.
...aber meiner Meinung nach wird hier (und auch sonst bei den "Crash-Experten") die Rolle des Geldmengenwachstums allein ziemlich überbewertet. Was wäre denn die Alternative zur Geldmengenerhöhung gewesen, und was wären die Auswirkungen? Sicher könnt ihr das schlüssig beantworten
Klar: die Schweiz würde/könnte ggf. kurzfristig ihre Wettbewerbsfähigkeit verlieren.
Klar auch: ein ständig steigender Franken würde andere Länder blosstellen.
2 Dinge frage ich mich angesichts dieser sehr niedrigen M-3-Zahlen
(1) wie ist es dann möglich, daß angeblich so viele Objekte in Süddeutschland, Österreich und zuletzt auch in Ost-Europa mit endfälligen Schweizer-Franken-Krediten finanziert werden? Wäre dem so, müssten doch die Geldmengen in der SCHWEIZ sehr stark ansteigen.
(2) Wenn es, relativ betrachtet zum Dollar und zum Euro jahr für Jahr, also jedes Jahr weniger Schweizer Franken gibt und die Schweiz weiterhin Exportüberschüsse erzielt.... warum klebt denn, kursmäßig betrachtet, der Schweizer Franken regelrecht am Euro fest?
Folgerung:
Entweder ist der Franken völlig unterbewertet oder aber die M-3-Zahlen werden in der Schweiz anders berechnet, als sonstwo.
Was für Deutschland noch vergessen wurde:
Altersrenten werden nicht nur versteuert (nur Ertragsanteil, was immer diese Gauner unter "Ertrag" verstehen mögen, da die Geldentwertung bei der Ertragsberechnung unberücksichtigt bleibt), auch die Krankenkassen kassieren dann kräftig mit ab. Die ganze Entwicklung ist schon unter diesem einzigen Aspekt und speziell, was Deutschland angeht, eine riesen Volksverdummung und Volksverlade, weil für den Einzahler völlig unkalkulierbar, was die reale Wertentwicklung (Kaufkraft) der späten Netto-Auszahlungen angeht.
Keiner kann garantieren, wieviel Steuern und Abgaben man auf seine "Privatrente" zahlen muss. Und in Anbetracht eines Geldmengensteigerungszieles von maximal 4,5 Prozent und einer tatsächlichen Geldmengensteigerung von mittlerweile fast 11 Prozent, wurde die Grenze zum Kapitalanlage-Betrug (moralisch, nicht strafrechtlich betrachtet) ohnehin bereits seit Jahren überschritten.
Altersvorsorge, speziell staatlich geförderte, ist daher wohl einzig und alleine ein Viehekel zur direkten (Anleiheninvestition) und vor allem zur indirekten (über Kurssteigerungen an Aktienmärkten, Stichworte: Abgeltungssteuer auf private Veräußerungsgewinne bei Aktien, die mit eben solchen Geldern hochgetrieben werden) Finanzierung der Staatsverschuldung bzw. zum Erhalt des Schuldendienstes durch üppige Spekulationssteuiereinnahmen des Staates....
Für den späteren Rentner dürfte von seinen Einzahlungen fast nichts mehr übrig geblieben sein, was deren Kaufkraft angeht.
Die hätten ihr Geld lieber hier und jetzt ausgegeben. Da hätten sie mehr von gehabt. Und auch für den Staat und die Wirtschaft wäre das besser gewesen.
Arbeit, die gibt es nur, wenn Waren oder Deinstleistungen nachgefragt werden. Je höher die Nachfrasge danach, desto niedriger die Arbeitslosigkeit. Je mehr Hände Dinge schaffen, desto mehr Wohlstand und Zukunftsvertrauen entsteht. Und dann würde auch eine gesetzliche Rente reichen.....
So aber wandert euer Geld nahezu direkt in die Sozialhilfe / in ALG II / in den Schuldendienst. Das Geld ist weg. Und vor allem: er arbeitet faktisch nicht für euch. Arbeiten tut es nur buchhalterisch (Aufzinsung / Aufschuldung eurer Schuldner mit ständig neuen Einzahlungen). Weil zum Schluss nichts das ist, mit dem eure Schuldner zahlen können, es sei denn, sie nehmen es direkt anderen weg (Anreiz zur Leistungs- und Investitionsverweigerung), werdet ihr auch maximal genau das bekommen, was eure Anspruchsgegner zum Zeitpunkt der Fälligkeit eurer Ansprüche besitzen.
Fazit:
Einem nackten Mann kann man nicht in die Tasche greifen. Und dort, wo nichts mehr zu holen ist, da hat der Kaiser sein Recht verloren.
Schade nur, daß den meisten Menschen die Einsicht fehlt, das zu erkennen oder die menthale Stärke, sich dies einzugestehen und dann die persönlichen Konsequenzen (wie auch immer die aussehen mögen) daraus zu ziehen.
Nur weil die (offiziellen) Teuerungsraten für viele Jahre unterhalb der Geldmengenwachstumsraten lagen, so muss das nicht bedeuten, daß auch zukünftig die realen Teuerungsraten unterhalb der Rate des Geldmengenwachstums liegen werden.
Und genau hier dürfte für viele Anleger, die aufgrund solcher ANNAHMEN glauben, daß sie trotz stark steigender Geldmengen vernünftig handeln, wenn sie in Geld und Geldwertanlagen sparen der Pferdefuss begraben liegen.
Unverhofft kommt oft.
Stichwort: Nichtlinearität natürlicher Wachstums- und Verfallsprozesse.
Schaut mal ein paar Seiten zurück: Da wollte China noch 18 Prozent Rendite mit seinen Dollar-Devisenreserven erzielen. Jährlich. Wo die wohl investiert haben / investieren wollten? Geschenkt. Wenn sie in Junkbonds und Subprime-Pfandbriefen oder darauf basierenden Derivaten investiert haben, dann haben sie noch viel höhere Renditen binnen weniger Wochen "erzielt" Allerdings leider negative Renditen. Jedoch: nicht nur Chinesen, sondern auch viele Pensionsfonds (Rentenkassen, Rentenversicherungen, meist US-amerikanische) haben dort "investiert". Welche Folgen das wohl für die zukünftigen Rentenauszahlungen haben dürfte, wo nun die Zahlungsausfälle der solchen "Anlagen" zugrundeliegenden Kredite immer weiter ansteigen?.
18 Prozent. Jahr für Jahr. Schön. Leider zu schön, um für alle wahr zu werden.
Gier frisst Hirn.
Der gesunde Menschenverstand, gepaart mit einer guten Portion Misstrauen gegenüber Zukunfstversprechungen ist halt durch Nichts zu ersetzen. Weder durch Gesetze, noch durch Garantien, noch durch Statistiken und erst recht nicht durch Renditeversprechngen und -erwartungen, basierend auf linearen Modellen, die die Vergangenheit extrapolieren.
Leicht verständliches Beispiel: Pilotenspiel. Nachdem die ersten "abgeflogen" sind und es sich rumgesprochen hat, daß die so richtig dick Kohle abgesahnt haben.... kommen die ins Boot, die den jetzigen Stewards und Piloten ihren Abflug noch ermöglichen, selbst aber das Flugzeug mangels Nachfolgern nie mehr verlassen werden. Die wurden halt systembedingt abgezockt.
Nichts ist beständiger, als der Wandel. Auch diesmal wird nicht alles anders sein / werden. Garantiert nicht.

Tisc1
Mitgliedschaft beendet
So etwas gibt es aber nicht nur in der Schweiz.
Wenn ich so etwas in Deutschland mit Riesterrente oder mit einer Pensionskasse mache, habe ich einen ähnlichen Effekt.
Bei der Pensionskasse ist nur der Unterschied, dass dies der Arbeitgeber vom Lohn abziehen und überweisen muss. Aber das ist ja letztendlich egal.
Die Rürup- oder Basisrente (die sog. Schicht 1) ist ähnlich aufgebaut, wie die schweizer 3a-Säule. Ich kann jährlich bis zu 20.000 € aufwenden, davon werden jährlich steigend (in diesem Jahr sind es 62 %) bis zu 100 % steuermindernd wirksam.
US-Immokrise: IKB-Bank muss von KFW gerettet werden
nun haben wir auch in Deutschland so richtig "Spass" mit faulen US-Lügner-Krediten:
WELT ONLINE - US-Krise erwischt erste deutsche Bank - Nachrichten Finanzen
Dürfte wohl die Spitze des Eisberges sein.
Erst fährt springt die West-LB wegen unglücklicher Spekulationen Irrsinns-erluste ein, sodaß das Management plötzlich ausgetauscht werden muss. Und nun bleibt der IKB der Gang zum Konkursrichter nur dank einer KFW-Garantie erspart. Auch hier wird der Boss anschließend "geopfert".
Wilkommen in der Realität.
Mein nächster Gang ist der zur Bank (Sparkasse). Noch schnell die letzten paar 100 EUR vom Giro-Konto abräumen und nur noch etwa 400 stehen lassen für übliche zum Monatsanfang anstehende Abbuchungen....
Wer weiß, wen es demnächst treffen wird.
Traurig, daß einige deutsche Bank und sonstige -"manager" so profitgeil sind, daß sie jedes dümmliche Versprechen glauben und solchen Müll erworben haben.... Sowas ist doch offensichtlich. Auch eine Form der Korruption....
Leider ist diese "Spielart" (aufgrund von Performance-Druck) nicht strafbar. Es sei denn, das Management hat GELD erhalten, damit es diesen Müll erwirbt.
Führungspersönlichkeiten sind diese Manager auch nicht. Jemand, der Rückgrat und Führungsqualität besitzt weigert sich, soetwas zu tun. Der lässt sich lieber rauswerfen und behält seinen guten Ruf und seine fachliche Reputation.
nun haben wir auch in Deutschland so richtig "Spass" mit faulen US-Lügner-Krediten:
WELT ONLINE - US-Krise erwischt erste deutsche Bank - Nachrichten Finanzen
Dürfte wohl die Spitze des Eisberges sein.
Erst fährt springt die West-LB wegen unglücklicher Spekulationen Irrsinns-erluste ein, sodaß das Management plötzlich ausgetauscht werden muss. Und nun bleibt der IKB der Gang zum Konkursrichter nur dank einer KFW-Garantie erspart. Auch hier wird der Boss anschließend "geopfert".
Wilkommen in der Realität.
Mein nächster Gang ist der zur Bank (Sparkasse). Noch schnell die letzten paar 100 EUR vom Giro-Konto abräumen und nur noch etwa 400 stehen lassen für übliche zum Monatsanfang anstehende Abbuchungen....
Wer weiß, wen es demnächst treffen wird.
Traurig, daß einige deutsche Bank und sonstige -"manager" so profitgeil sind, daß sie jedes dümmliche Versprechen glauben und solchen Müll erworben haben.... Sowas ist doch offensichtlich. Auch eine Form der Korruption....
Leider ist diese "Spielart" (aufgrund von Performance-Druck) nicht strafbar. Es sei denn, das Management hat GELD erhalten, damit es diesen Müll erwirbt.
Führungspersönlichkeiten sind diese Manager auch nicht. Jemand, der Rückgrat und Führungsqualität besitzt weigert sich, soetwas zu tun. Der lässt sich lieber rauswerfen und behält seinen guten Ruf und seine fachliche Reputation.
Die Rürup- oder Basisrente (die sog. Schicht 1) ist ähnlich aufgebaut, wie die schweizer 3a-Säule. Ich kann jährlich bis zu 20.000 € aufwenden, davon werden jährlich steigend (in diesem Jahr sind es 62 %) bis zu 100 % steuermindernd wirksam.
Die Steuerersparnis wird Dir bei einem Totalverlust oder Beinahe-Totalverlust auch nichts nutzen. Darauf kannst Du Gift nehmen.
Außerdem zahlst Du später nicht nur Steuern, sondern auch noch Abgaben (sofern gesetzlich versichert) auf das Geld.

Ähnliche Beiträge

- Antworten
- 22
- Aufrufe
- 2K


- Antworten
- 12
- Aufrufe
- 537

- Antworten
- 1
- Aufrufe
- 410


- Antworten
- 16
- Aufrufe
- 939

- Antworten
- 1
- Aufrufe
- 317

- Goldpreis
- 3.226,48 €/oz
103,75 €/g
- Silberpreis
- 37,57 €/oz
1,21 €/g
- Bitcoin
- 51313,20€
- Ethereum
- 1434,07€
Wichtige Links
Werbung:
- Goldmünzen
- Euro-Links
- Andorra
- Deutschland
- Belgien
- Bulgarien
- Estland
- Finnland
- Frankreich
- Griechenland
- Irland
- Italien
- Kroatien
- Lettland
- Litauen
- Luxemburg
- Malta
- Monaco
- Niederlande
- Österreich
- Portugal
- San Marino
- Slowakei
- Slowenien
- Spanien
- Vatikan
- Zypern enthaltene Affiliatelinks sind bezahlte Werbung von Ebay