Überweisungsbetrug durch gefälschten Überweisungsträger – kennt jemand Markus Schroder?

Tobias Honscha

Administrator
Teammitglied
Registriert
16.10.2001
Beiträge
7.441
Reaktionspunkte
3.428
Website
emuenzen.de
Ebay Username
eBay-Logo www.honscha.de
Facebook
facebook Honscha.Muenzen
Ich bin Opfer eines Überweisungsbetrugs geworden.

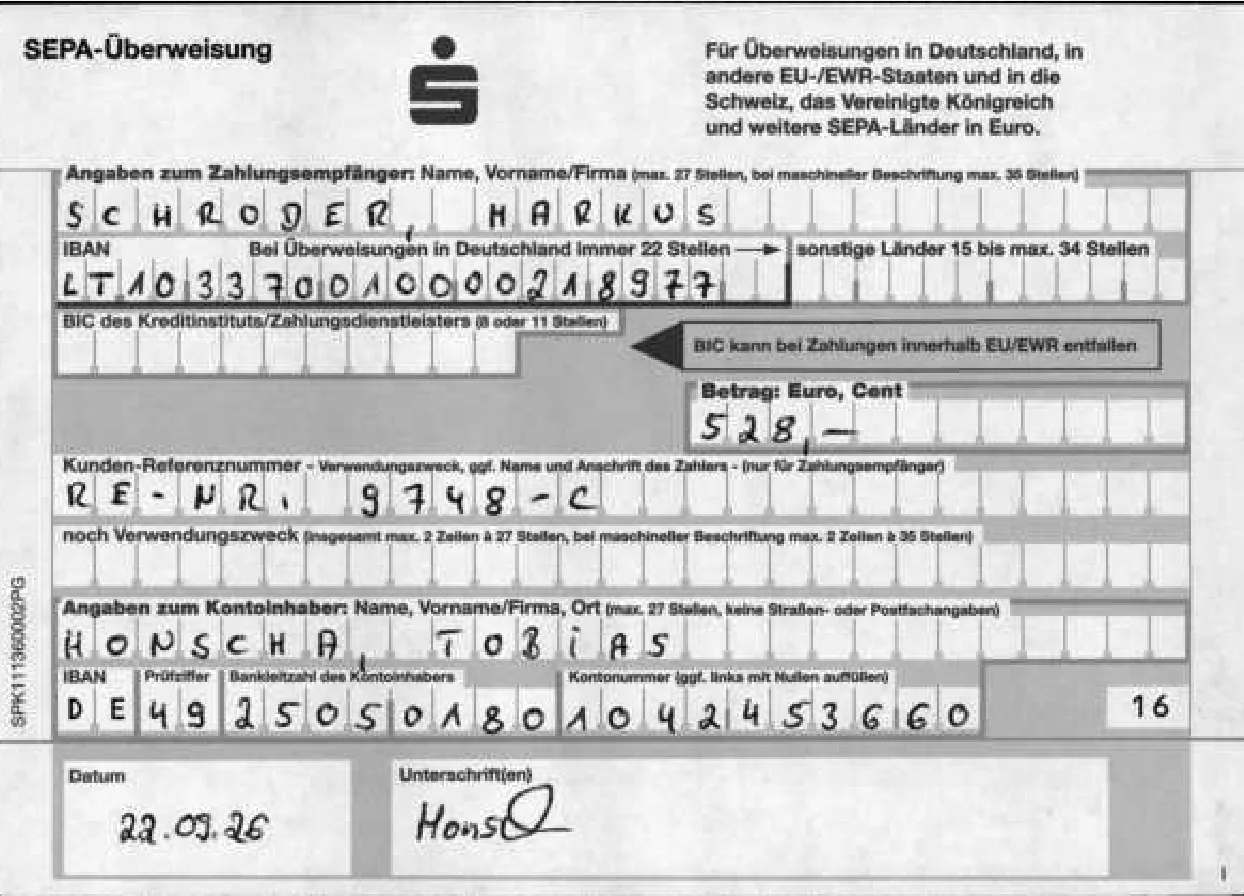
Von meinem Geschäftskonto wurden 528,00 Euro durch einen gefälschten beleghaften SEPA-Überweisungsträger überwiesen.

Ich habe diese Überweisung weder ausgefüllt noch unterschrieben. Tatsächlich habe ich seit rund 20 Jahren keine beleghaften Überweisungen mehr verwendet. Die Unterschrift auf dem Überweisungsträger wurde gefälscht.

Folgende Empfängerdaten stehen auf dem Überweisungsträger:
  • Empfänger: SCHRODER MARKUS
  • IBAN: LT10 3370 0100 0021 8977
  • BIC: SUPULT22XXX
  • Zahlungsdienstleister: SumUp EU Payments, UAB (Litauen)
  • Betrag: 528,00 Euro
  • Verwendungszweck: RE-NR. 9748-C
  • Datum auf dem Überweisungsträger: 22.09.2026
  • Buchungsdatum: 25.09.2026
Kennt jemand Markus Schroder oder die IBAN LT10 3370 0100 0021 8977?

Mich würde insbesondere interessieren, ob es weitere Geschädigte gibt, bei denen auf diese Weise Geld auf dieses Konto überwiesen wurde.

Eine Anzeige habe ich soeben bei der Polizei gestellt - leider ist die Abbuchung erst beim Abschluß der Buchführung aufgefallen, der Täter hat sicherlich sein Konto schon geräumt oder hat die Ware empfangen.
Beleghafte Überweisungen habe ich natürlich heute sperren lassen - ich wußte nicht, dass es diese Option gibt!!!

Onlineüberweisungen sind sicherer als viele glauben!​

Viele Kunden sind noch immer der Meinung, dass eine klassische Überweisung auf Papier sicherer sei als Onlinebanking. Das ist ein Irrglaube.

Bei einer Onlineüberweisung erfolgt die Freigabe normalerweise über ein zusätzliches Sicherheitsverfahren wie eine TAN oder eine Banking-App.

Bei einer beleghaften Überweisung reicht dagegen unter Umständen eine gefälschte Unterschrift aus, wenn diese bei der Bank nicht erkannt wird.

Mein Fall zeigt sehr deutlich, welche Risiken beleghafte Überweisungen haben. Eine Onlineüberweisung mit einem modernen Freigabeverfahren bietet in der Regel einen besseren Schutz vor solchen Manipulationen.

Falls jemand den genannten Empfänger, die Kontoverbindung oder vergleichbare Fälle kennt, würde ich mich über Hinweise freuen.
1793293847785.webp
 
Möglich ist aber auch ein sogenannter Dreiecksbetrug:

Dabei könnte der Betrüger bei einem unbeteiligten Händler Ware im Wert von 528 Euro bestellt und als Zahlungsempfänger dessen Bankverbindung angegeben haben. Anschließend wurde mit meinen Kontodaten und einer gefälschten Unterschrift ein Überweisungsträger ausgefüllt, um die Rechnung des Betrügers zu bezahlen.

Der Händler erhält das Geld, hält die Bestellung für bezahlt und verschickt die Ware an den Betrüger oder eine von ihm angegebene Adresse.

In diesem Fall wäre Markus Schroder möglicherweise selbst ein völlig unbeteiligter Händler, dessen Konto lediglich zur Abwicklung des Betrugs benutzt wurde.

Deshalb wäre es besonders interessant, ob jemand Markus Schroder kennt oder die angegebene IBAN einem Händler zuordnen kann.
 
Ich gehe stark davon aus, dass der Empfängername nicht existiert. Bei Onlineüberweisungen wird seit letztem Jahr der Empfänger automatisch mit der IBAN abgeglichen. Bei der guten alten Belegüberweisung geschieht dies hingegen nicht. Hier wird lediglich vom System geprüft, ob die IBAN korrekt bzw. existent ist. Da das Empfängerkonto in Litauen liegt, gehe ich des Weiteren davon aus, dass es sich nicht um den Dreiecksbetrug handelt, sondern dass es sich um ein Konto von Betrügern handelt. Ich habe schon mehrere solcher Betrugshandlungen mitbekommen, bei denen jedes Mal das Empfängerkonto in Litauen lag.
 
Ich gehe stark davon aus, dass der Empfängername nicht existiert. Bei Onlineüberweisungen wird seit letztem Jahr der Empfänger automatisch mit der IBAN abgeglichen. Bei der guten alten Belegüberweisung geschieht dies hingegen nicht. Hier wird lediglich vom System geprüft, ob die IBAN korrekt bzw. existent ist. Da das Empfängerkonto in Litauen liegt, gehe ich des Weiteren davon aus, dass es sich nicht um den Dreiecksbetrug handelt, sondern dass es sich um ein Konto von Betrügern handelt. Ich habe schon mehrere solcher Betrugshandlungen mitbekommen, bei denen jedes Mal das Empfängerkonto in Litauen lag.
Ich habe eine Testüberweisung an Markus Schroder versucht- der Name wurde im Onlinebanking bestätigt. Mal sehen, was die Polizei ermittelt.
 
Als Tip: Bei Beleghafter Überweisung mit gefälschter Unterschrift, haftet die Bank, weil sie die Unterschriften prüfen muss (oder es auf eigenes Risiko halt sein lässt). Wenn man entsprechend Anzeige stellt und sich bei der Bank beschwert gibts das Geld zurück.
War zumindest vor 30 Jahren so als ein dreckiger Betrüger versucht hat meine Oma abzuzocken (der hatte Papiertonnen nach Unterlagen durchsucht wo die Bankverbindungen drauf standen und sich dann von allen älteren Leuten der Gegend "Geburtstagsgeld" mit Fantasieunterschriften überwiesen und im Puff verprasst wie die Polizei ermitteln konnte). Die Bank hat nach einigen Schreiben mit Androhung rechtlicher Schritte den vollen Betrag erstattet.
 
Litauen schein ein El Dorado für solche Betrügereien zu sein. Ich bin auf einen Händler reingefallen, der sehr seriös seine Ware im Internet angepriesen hat. Zum Glück war die Bankverbindung schon aktenkundig und meine Bank hat die Überweisung sofort auf mein Konto zurück gebucht.
Deshalb ist eine Anzeige immer wichtig. Hoffe, das Deine Bank Dir das Geld erstattet.
 
Litauen schein ein El Dorado für solche Betrügereien zu sein. Ich bin auf einen Händler reingefallen, der sehr seriös seine Ware im Internet angepriesen hat. Zum Glück war die Bankverbindung schon aktenkundig und meine Bank hat die Überweisung sofort auf mein Konto zurück gebucht.
Deshalb ist eine Anzeige immer wichtig. Hoffe, das Deine Bank Dir das Geld erstattet.
Das Problem ist nicht Litauen, sondern die Finanzdienstleister die dort sitzen und ihre Dienste EU weltweit anbieten.
SumUp UAB ist die EU Tochter einer Britischen Firma die Finanzdienstleistungen anbietet aber eigentlich kein echtes Banking als Geschäftszweck hat. Das Geschäft geht aber mit EU Banklizenz deutlich einfacher, aber solche Lizenzen werden nicht an jeden vergeben, bzw. sind mit Aufwand etc. verbunden. Wenn man aber wie hier geschehen eine kleine Lokalbank in Litauen einfach aufkauft, hat man die Banklizenz automatisch mit dabei. Ist dann aber klar das dort die Sicherheitseinrichtungen vermutlich nicht darauf ausgelegt sind dass nur seriöse Nutzer sich dort registrieren, wenn eine Dorfbank plötzlich Europaweit online Konten anbietet...
 
Ich sehe es auch als problematisch, wenn Bankdaten in unbefugte Hände geraten.

Vor einigen Jahren fiel mir im Vorraum meiner Sparkasse auf, daß der Briefkasten für abgegebene Überweisungen verstopft war. Einige der ausgefüllten Überweisungsträger hingen aus der Briefkastenöffnung heraus, ein paar weitere lagen schon auf dem Fußboden !
Ich ging dann in die Schalterhalle und bat einen Sparkassenmitarbeiter, doch bitte den Briefkasten zu leeren, bevor jemand unbefugt an fremde Bankdaten kommt.

Bei mir selbst kam es mal vor, daß bei einer größeren Überweisung diese nicht getätigt wurde, da meine Unterschrift nicht so ausgeführt war wie üblich. Mir war das nicht aufgefallen und ich wurde erst auf den Vorgang aufmerksam, als ich eine Mahnung des Zahlungsempfängers bekam.
Das Missverständnis wurde aufgeklärt und der Zahlungsempfänger war mir gegenüber so kulant, daß ich trotz der späteren Zahlung noch Skonto (immerhin fast 90 Euro) abziehen durfte.
 
Ich kann speziell zu dem Empfänger nicht sagen.

Aber es ist zunehmend so das Banken papierbasierte Überweisungen immer weniger prüfen. Meist werden die eingescannt entweder durch die Bank selbst oder durch einen Dienstleister. Gute Banken prüfen noch selbst die Unterschriften und auch Zahlungsempfänger und melden sich beim Kontoinhaber bei Unstimmigkeiten. (Ich habe schon Überweisungen zurückbekommen bei der man sich nicht die Mühe gegeben hat selbst zu lesen. Der Automat hat es als fehlerhaft oder nicht lesbar ausgespuckt und schon kann man wieder eine Gebühr verlangen) Die Prüfung des Zahlungsempfängers kann genauso bei papierbasierten Überweisungen wie auch bei den digitalen (Onlinebanking) erfolgen. (In dem genannten Fall hat die Prüfung wohl nichts auffälliges ergeben). Banken sparen sich zunehmend den Kundenservcie und widmen sich den großen Geschäften und baut hierfür einen immer größeren Wasserkopf auf. (Und man sagt ja, der Fisch fängt vom Kopf zu stinken an).
Die Bank die wie vorgenannt den Briefkasten nicht leert, bekäme von mir keinen Hinweis am Schalter sondern eine schriftliche Beschwerde, denn das ist grob fahrlässig. Beim zweiten mal würde ich die Bank wechseln, das das Vertrauensverhältnis nicht mehr gegeben ist.
Was das Onlinebanking betrifft ist es nur so sicher wie sich die Bank um die Sicherheit kümmert. Unknackbar sind auch diese Systeme nicht. Mit zunehmender Entwicklung der KI haben auch die Banken ein Problem die Sicherheit zu gewährleisten. Ich spreche nicht von der KI die jeder Nutzer im Internet nutzen kann. Aktuelle Modelle können schon wesentlich mehr und ich beziehe mich nicht auf das was in dem Medien breitgetreten wird.

Hier etwas zu gefälschten Überweisungen: https://www.anwalt.de/rechtstipps/g...tattungsansprueche-gegen-die-bank-281973.html

Übrigens, für den Fall von betrügerischen Rechnungen, gibt es Banken und auch Verbraucherzentralen Infos z.B. Betrügerische Inkassoschreiben: Auf diese Konten sollten Sie nichts überweisen
 
Zurück
Oben